En el desierto de Atacama, bajo los vientos de la Patagonia y a lo largo de las costas del Caribe colombiano, gobiernos y empresas apuestan por una misma promesa: el hidrógeno verde. Ante la urgencia climática por reducir emisiones y disminuir la dependencia de los combustibles fósiles, América Latina aparece en diversos informes como una región con condiciones especialmente favorables para producir energía limpia (Hernández Téllez, 2020).
La Agencia Internacional de Energía estima que la demanda mundial de hidrógeno alcanzó casi 100 millones de toneladas en 2024; sin embargo, el hidrógeno de bajas emisiones continúa representando menos del 1 % de esa producción, lo que evidencia tanto su enorme potencial como los desafíos industriales que todavía limitan su expansión (IEA, 2025).
La región reúne extensiones territoriales considerables, niveles de radiación solar entre los más altos del planeta, corredores eólicos de clase mundial y una matriz eléctrica que ya es mayoritariamente renovable. En el 2024, el 63 % de la electricidad generada en América Latina provino de fuentes renovables, casi el doble del promedio mundial (IEA, 2025). A esto se suma un contexto internacional que exige acelerar la transición hacia economías descarbonizadas.
Detrás de las proyecciones optimistas persiste una pregunta de fondo, ¿puede la región convertir esa dotación de recursos en una industria propia, o corre el riesgo de repetir su papel histórico como exportadora de materias primas, esta vez bajo una etiqueta verde?
La evidencia disponible sugiere una respuesta matizada. El hidrógeno verde representa una oportunidad tecnológica real para América Latina, pero sus beneficios no son automáticos. Dependerán de la capacidad de la región para desarrollar industria propia, conocimiento técnico, infraestructura y cadenas de valor locales, en lugar de limitarse a exportar el vector energético sin procesar (CEPAL, 2023; IEA, 2024).
El hidrógeno y sus colores
El hidrógeno verde no es una fuente de energía en sí misma, sino un vector energético. Es decir, no se encuentra libre en la naturaleza, sino combinado con otros elementos, por lo que debe producirse a partir de otro insumo energético (IEA, 2021; Riojas González, 2025). Se obtiene mediante la electrólisis del agua, un proceso que separa el hidrógeno del oxígeno utilizando electricidad generada por fuentes renovables.
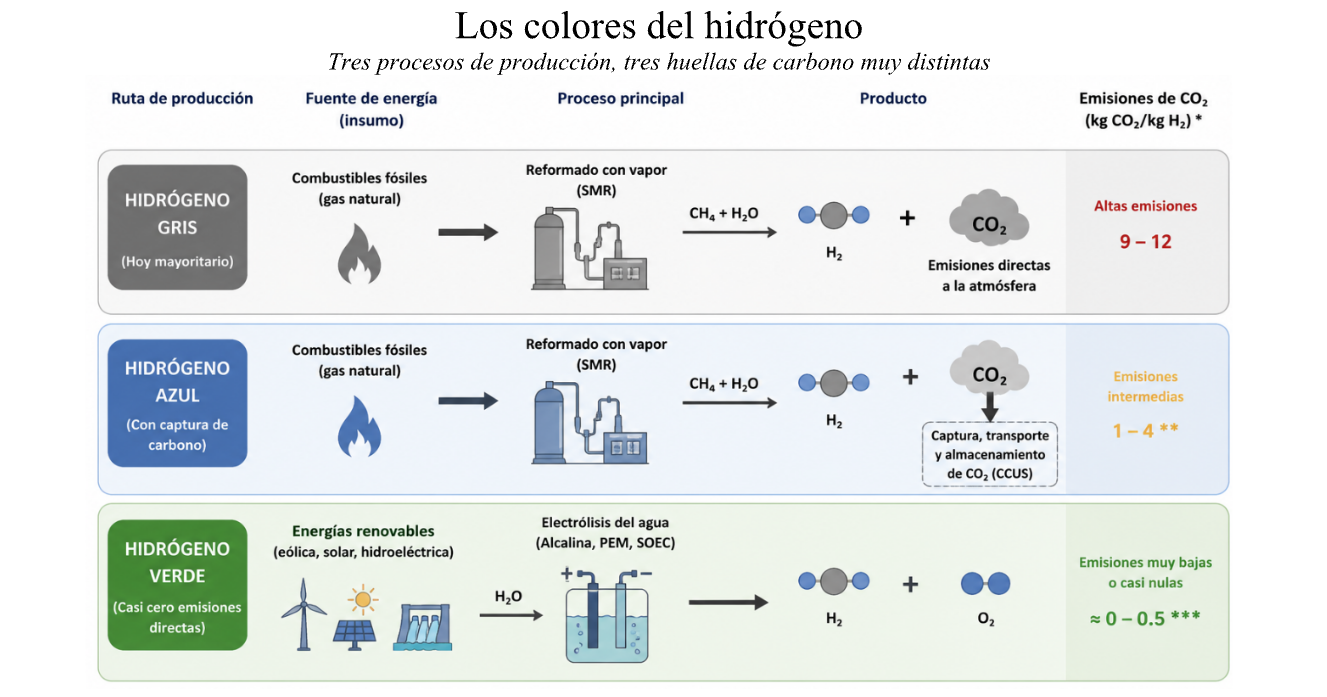
La forma en que se produce (y no solo su uso final) determina la huella de carbono del hidrógeno, de ahí que la industria lo clasifique por colores.
El hidrógeno gris, hoy mayoritario en el mundo, no se extrae de los combustibles fósiles, como suele decirse, sino que se produce mediante el reformado con vapor del gas natural, liberando dióxido de carbono a la atmósfera. El hidrógeno azul sigue un proceso similar, pero incorpora tecnologías de captura y almacenamiento de carbono; aun así, algunos estudios advierten que su huella real puede ser mayor a la reportada, debido a las fugas de metano a lo largo de la cadena de suministro del gas (Howarth & Jacobson, 2021).
El hidrógeno verde, en cambio, se produce mediante electrólisis alimentada con energía 100 % renovable y prácticamente no genera emisiones directas en su producción, aunque su costo actual sigue siendo más alto que el de sus alternativas fósiles (Riojas González, 2025). Cerca del 95 % del hidrógeno que se produce hoy en el mundo todavía proviene de combustibles fósiles (IEA, 2022; Riojas González, 2025).
Por esta razón, las economías industrializadas compiten por asegurar su suministro futuro de hidrógeno de bajas emisiones: Australia desarrolla megaproyectos solares en sus desiertos, Alemania impulsa consorcios en el Mar del Norte y China concentra ya el 60 % de la capacidad mundial de fabricación de electrolizadores (Wyczykier, 2022; IEA, 2025; IRENA, 2024a).
En este contexto, la Comisión Económica para América Latina y el Caribe (CEPAL) sostiene que la región puede convertirse en un actor relevante del mercado. No solo como vía de descarbonización, sino como fuente de empleo calificado e inversión extranjera, siempre que el impulso al hidrógeno verde se articule con otras prioridades, como la eficiencia energética y la electrificación renovable directa (CEPAL, 2023).
¿Para qué sirve realmente el hidrógeno verde?
Antes de revisar el estado de cada país, conviene precisar dónde tiene sentido usar hidrógeno verde y dónde no. Al ser una molécula costosa de producir, transportar y almacenar, su uso resulta más eficiente en sectores donde no existe todavía una alternativa eléctrica directa viable: la siderurgia, mediante la reducción directa de hierro con hidrógeno (H2-DRI); la producción de fertilizantes nitrogenados a partir de amoníaco verde; el transporte marítimo de larga distancia, y la fabricación de combustibles sintéticos para aviación y transporte pesado (IEA, 2024).
América Latina tiene ventajas concretas en varios de estos usos. La región concentra una quinta parte de las reservas mundiales de hierro, con menas de alta calidad aptas para H2-DRI, y Brasil —responsable del 90 % del comercio de hierro de la región— está en una posición privilegiada para desarrollar acero descarbonizado (IEA, 2024).
En fertilizantes, la oportunidad es igual de clara, ya que hoy el 80 % de la demanda de fertilizantes nitrogenados de la región se cubre con importaciones, un déficit comercial equivalente a hasta el 0.4 % del PIB regional, que la producción local de amoníaco verde podría reducir (IEA, 2024).
En transporte marítimo, Panamá ya se perfila como un centro de combustibles de bajas emisiones y apunta a que el 5 % de su combustible de bunkering provenga de derivados del hidrógeno hacia 2030 (IEA, 2024).
Para la mayoría de los usos de electricidad convencional (calefacción, movilidad liviana, procesos industriales de baja temperatura), en cambio, la electrificación directa con renovables suele ser más eficiente que convertir esa misma electricidad en hidrógeno para luego reconvertirla en energía útil, ya que cada conversión implica pérdidas. Por eso, la CEPAL y la Agencia Internacional de Energías Renovables (IRENA) coinciden en que el hidrógeno verde debe entenderse como un complemento de la electrificación renovable directa y de la eficiencia energética, no como su sustituto (CEPAL, 2023; IRENA, 2022).
Para sintetizar en qué casos conviene apostar por el hidrógeno verde y en cuáles conviene priorizar la electrificación directa, en la siguiente figura muestra un semáforo que resume sus principales aplicaciones.
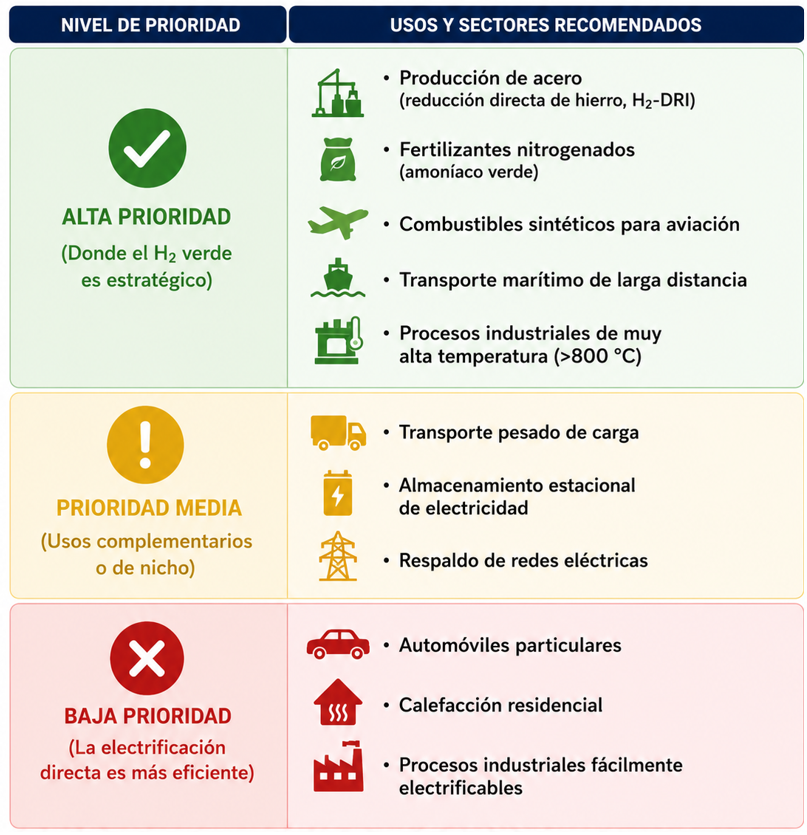
electrificación directa suele ser más eficiente (rojo). Fuente: Elaboración propia con base en CEPAL (2023) e IRENA (2022).
Chile: el país más avanzado de la región
Chile fue el primer país latinoamericano en presentar una hoja de ruta integral: en 2020 publicó su Estrategia Nacional de Hidrógeno Verde, con el objetivo de convertirse en un exportador competitivo hacia 2030 (Ministerio de Energía de Chile, 2020) y luego su Plan de Acción 2023–2030. El país combina la radiación solar del desierto de Atacama con los vientos de Magallanes, una combinación que distintas estimaciones sitúan entre las de menor costo de producción a nivel mundial (IEA, 2025).
Los avances concretos ya existen. En Magallanes, la planta Haru Oni (desarrollada por HIF Global, con participación de Siemens Energy y Porsche) opera desde diciembre de 2022 y produce combustibles sintéticos a partir de hidrógeno verde. En Antofagasta, el proyecto HyEx, de la francesa Engie y la minera chilena Enaex, ya cuenta con aprobación ambiental para abastecer de hidrógeno verde una planta de amoníaco destinada a explosivos para la minería.
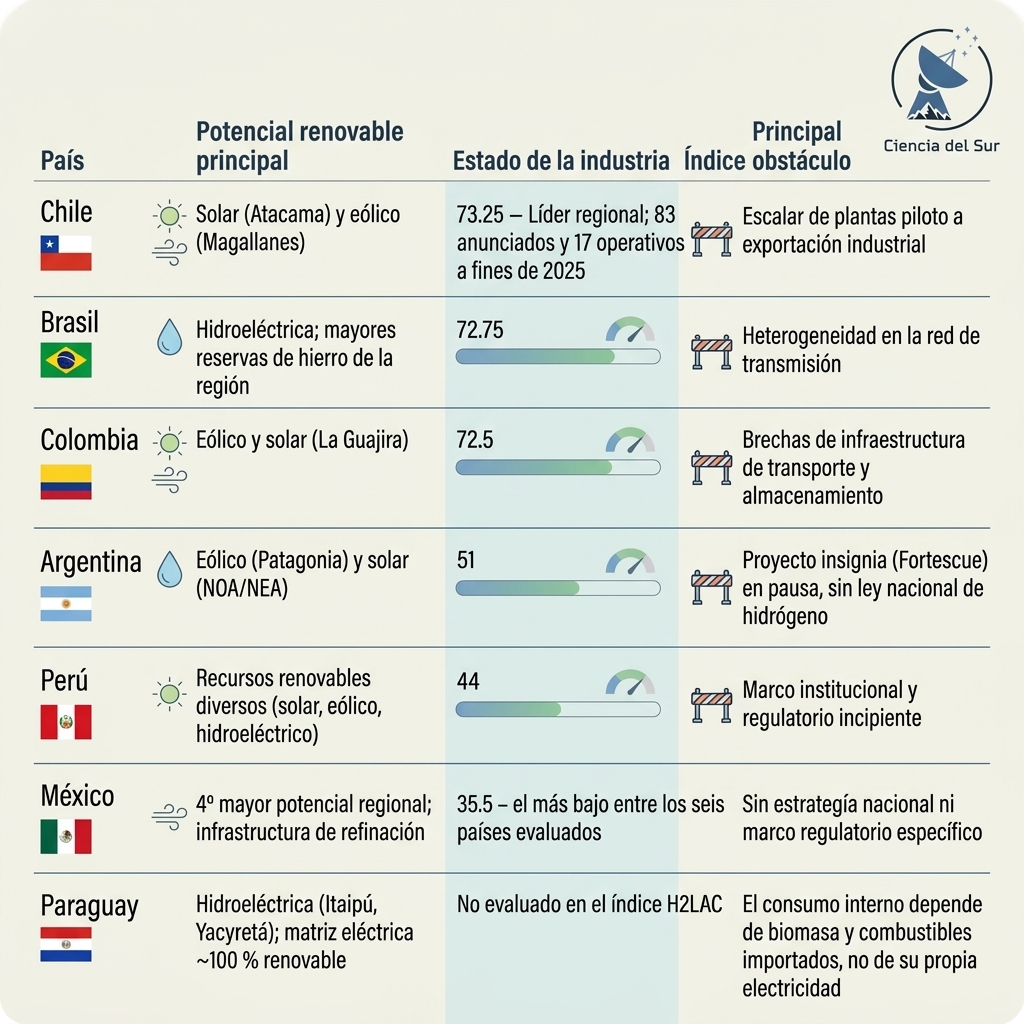
Según el gremio H2 Chile, a diciembre de 2025, el país contaba con 83 proyectos anunciados en distintas fases de desarrollo. De ellos, 17 estaban operativos, todos a escala piloto y la mayoría vinculados a aplicaciones del hidrógeno. La mayor parte de los proyectos de producción se encontraba todavía en etapas tempranas de desarrollo.
La evidencia científica respalda parte de este optimismo. Un estudio de Ferrada et al. (2023) concluye que, en el contexto chileno, el hidrógeno no es solo una alternativa ambientalmente viable, sino económicamente competitiva para descarbonizar sectores difíciles de electrificar. Con todo, especialistas advierten que el escalamiento de la industria —construcción de puertos especializados, ductos y plantas de gran tamaño— avanza más lento de lo anunciado, y que buena parte de los proyectos sigue en etapas tempranas de desarrollo (Mongabay Latam, 2025).
México: potencial grande, avance limitado
México ocupa el cuarto lugar en potencial de producción de hidrógeno en la región, por detrás de Chile, Argentina y Brasil, según la Agencia Alemana de Cooperación Internacional (GIZ, 2021). Las proyecciones técnicas sugieren que sus costos podrían descender hasta los 1.2 USD/kg, una cifra atractiva para los mercados internacionales.
El panorama actual, sin embargo, es distinto. El 98,6 % del hidrógeno que se consume en México es gris, producido a partir de gas natural y destinado casi en su totalidad a las refinerías de Pemex (Rojas Obregón et al., 2023). La infraestructura energética existente podría facilitar la transición hacia un hidrógeno de menores emisiones (Palacios et al., 2022), pero el país todavía no cuenta con una estrategia nacional de hidrógeno ni con un marco regulatorio específico, lo que actúa como un freno para inversiones de gran envergadura (Sarmiento et al., 2019).
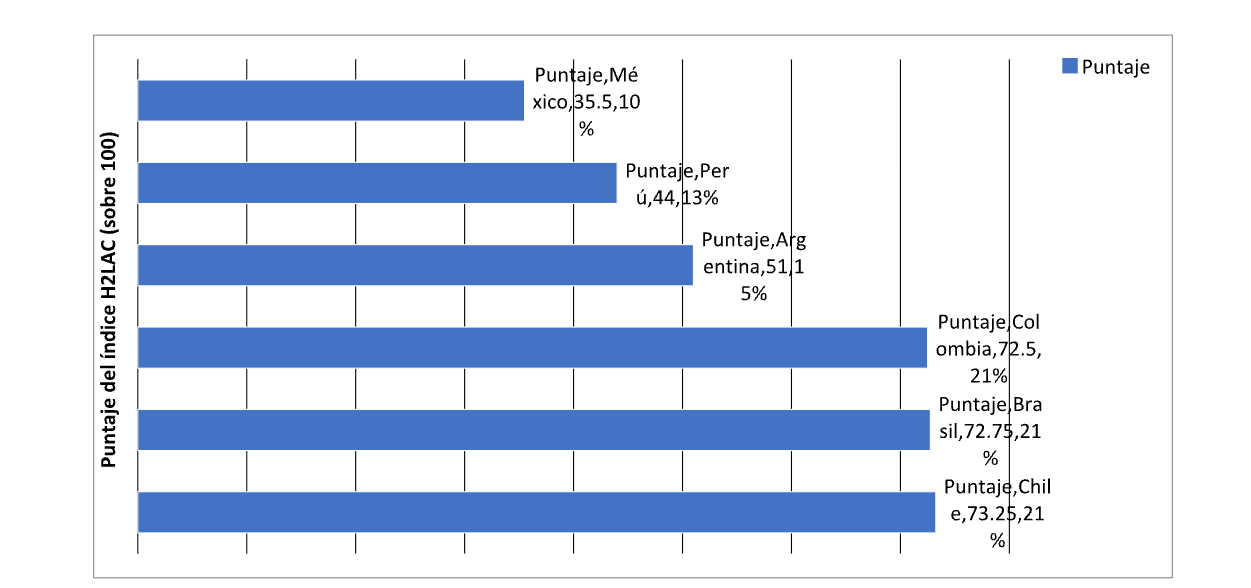
Un índice comparativo reciente sobre el desarrollo del hidrógeno verde en la región ubicó a México en el último lugar entre seis países evaluados, con 35,5 puntos sobre 100, muy por debajo de Chile, Brasil y Colombia (Coutsiers et al., 2026). A esto se suma el reto de reducir las brechas educativas y económicas entre regiones del país, que condicionarán qué tan pareja sea la adopción de esta tecnología (Rojas Obregón et al., 2023).
Argentina: entre Vaca Muerta y una promesa
La situación de Argentina combina un enorme potencial eólico en la Patagonia (entre los factores de carga más altos del mundo) con una apuesta estatal centrada en los hidrocarburos no convencionales del yacimiento de Vaca Muerta. Empresas como YPF exploran tanto el hidrógeno verde como el azul, este último derivado del gas natural con tecnologías de captura y almacenamiento de carbono.
El anuncio más resonante del sector llegó en la COP26 de Glasgow, en noviembre de 2021, cuando la australiana Fortescue proyectó una inversión de 8.400 millones de dólares en la provincia de Río Negro para producir y exportar hidrógeno verde (Gobierno de Argentina, 2021). El proyecto, conocido como Pampas y ubicado en Punta Colorada, no avanzó al ritmo anunciado debido a la falta de un marco regulatorio nacional para el sector y la espera de condiciones macroeconómicas más estables. La compañía limitó su actividad entre 2024 y 2026 a estudios de prefactibilidad y a la construcción de un parque eólico en Cerro Policía, con una inversión estimada de entre 200 y 400 millones de dólares.
Fortescue ha negado formalmente haber cancelado el proyecto, aunque medios locales reportaron que parte de los terrenos cedidos por la provincia ya fueron devueltos (Diario Río Negro, 2026). El caso no es aislado, según datos de BloombergNEF, en 2024 se cancelaron 35 proyectos de hidrógeno verde en el mundo, frente a 6 en 2023 y 7 en 2022, en un contexto de menor apetito inversor global para el sector (Bloomberg Línea, 2025).
El debate de fondo sigue abierto con una pregunta: ¿puede el gas natural funcionar como un puente de transición genuino o su continuidad amenaza los compromisos climáticos del país?
Colombia, Brasil y el resto
Colombia avanza en la regulación de su potencial eólico y solar en la región de La Guajira. Mientras que Brasil dio el paso regulatorio más significativo de la región, ya que en agosto de 2024, el gobierno de Luiz Inácio Lula da Silva sancionó la Política Nacional del Hidrógeno de Bajas Emisiones de Carbono (Ley 14.948/2024). La normativa define un umbral de emisiones para considerar bajo en carbono al hidrógeno producido, crea un sistema de certificación y establece incentivos fiscales por cinco años a partir de 2025 (Senado Federal, 2024).
El complejo portuario de Pecém, en el estado de Ceará, se perfila como el principal corredor de exportación proyectado, con participación de Fortescue y Shell. Brasil concentra además el 90 % del comercio de hierro de la región, lo que lo posiciona como candidato natural para desarrollar acero descarbonizado con hidrógeno (IEA, 2024).
Uruguay y Costa Rica lideran en cambio alianzas público-privadas centradas en el transporte de carga y el transporte público (Koop, 2021a; Koop, 2021b). Un índice comparativo que evalúa políticas, proyectos, economía local, aplicaciones y acuerdos internacionales en seis países de la región ubicó a Chile (73,25 sobre 100), Brasil (72,75) y Colombia (72,5) como los más avanzados, con Argentina (51), Perú (44) y México (35,5) considerablemente rezagados (Coutsiers et al., 2026).
Esa heterogeneidad confirma lo que ya advertía el Foro Económico Mundial en 2021: mientras un grupo reducido de países crea legislación de vanguardia, buena parte de la región sigue dependiendo de la volatilidad del petróleo y el carbón.
Paraguay: una oportunidad emergente
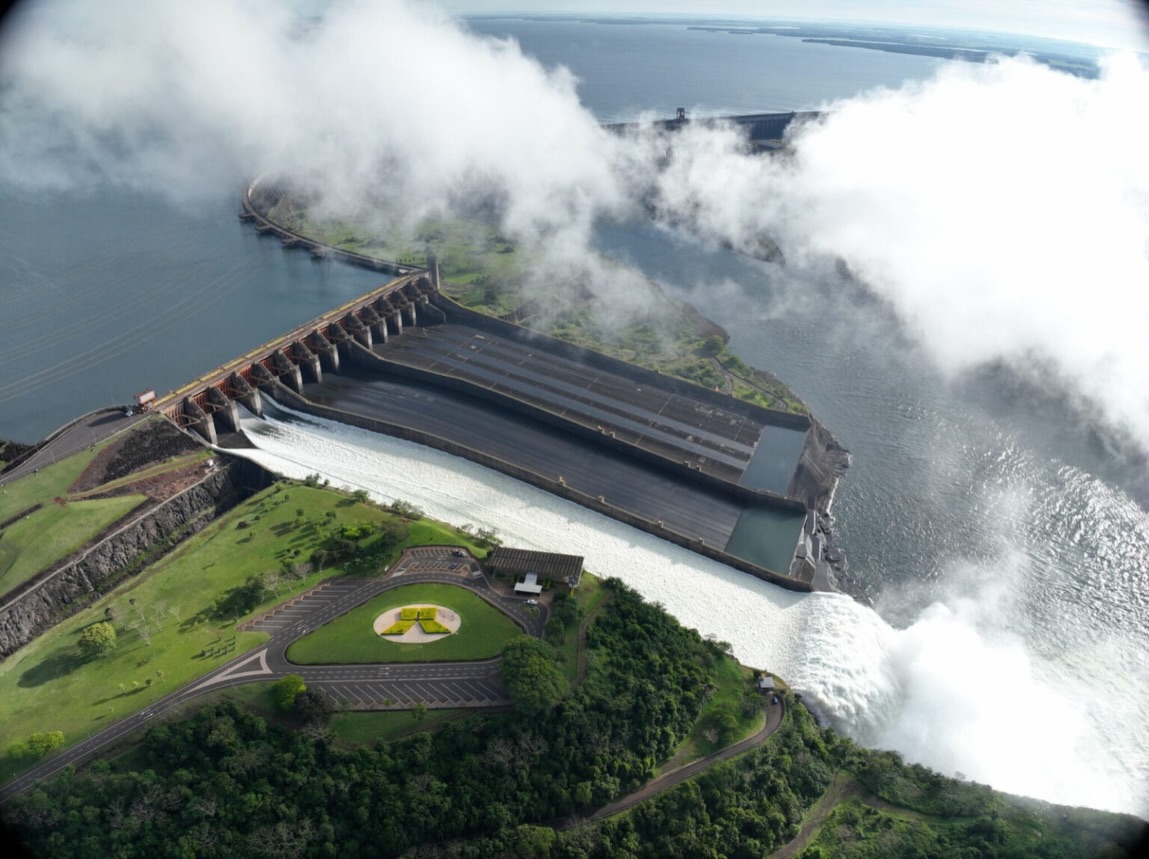
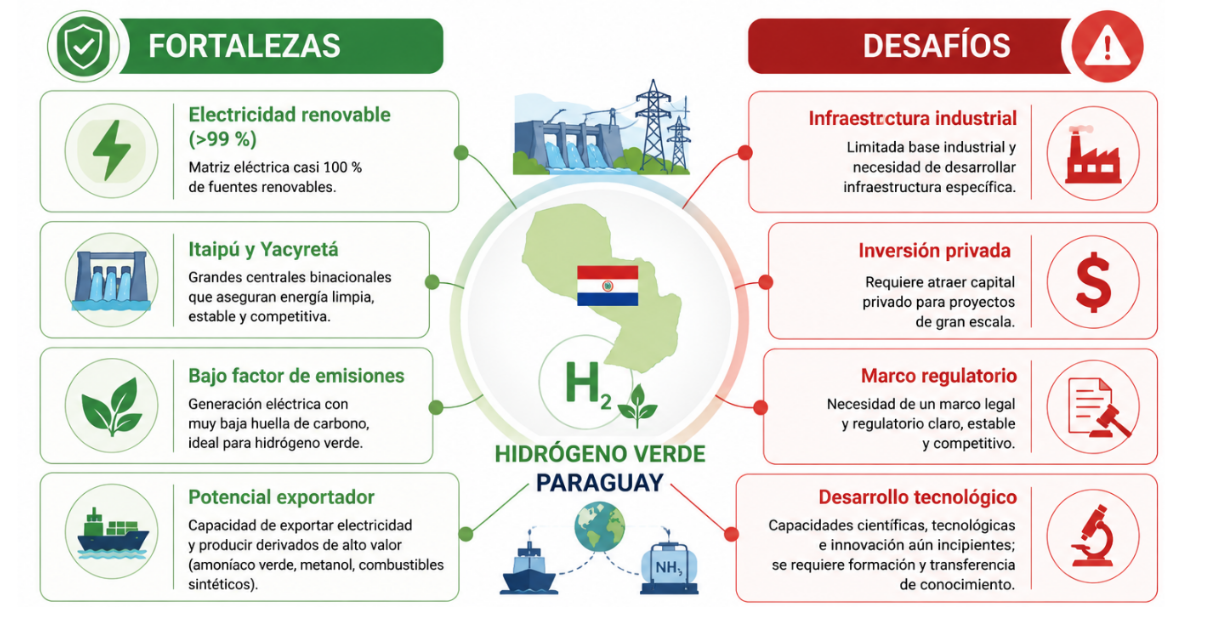
Paraguay ocupa un lugar particular en este mapa. Es uno de los pocos países del mundo cuya matriz eléctrica es prácticamente 100 % renovable, gracias sobre todo a las hidroeléctricas binacionales de Itaipú, compartida con Brasil, y Yacyretá, compartida con Argentina.
El Estado paraguayo ha impulsado el hidrógeno verde como una de sus prioridades para descarbonizar el transporte, el sector que más gases de efecto invernadero genera en el país (Sosa Benítez, 2022). El Viceministerio de Minas y Energía identificó dos líneas de acción (el diseño de políticas públicas específicas y la instalación de plantas piloto en Villa Elisa, Encarnación y Ciudad del Este) y ya recibió manifestaciones de interés de empresas como Fortescue, Neogreen Hydrogen Corporation y FERSAM Uruguay.
El Banco Interamericano de Desarrollo y el Fondo Verde para el Clima, por su parte, financian, según su propio informe sectorial (BID, 2024), un programa regional de electromovilidad que incluye plantas piloto de hidrógeno verde en el país (Sosa Benítez, 2022).
Sin embargo, investigadores paraguayos han señalado una contradicción de fondo porque, aunque el país produce energía casi enteramente renovable, la mayor parte de su consumo final de energía no proviene de esa electricidad, sino de biomasa (leña) y derivados de petróleo importados, mientras buena parte de la hidroenergía se cede a precios bajos a Brasil y Argentina (Sosa Benítez, 2022).
El hidrólogo Guillermo Achucarro Pazos advirtió que resulta contradictorio promover un vector energético basado en una fuente renovable de la que el propio país fue históricamente despojado, y sostuvo que el hidrógeno verde solo beneficiará a Paraguay si antes se transforma su matriz de consumo interno (Sosa Benítez, 2022). A esto se suma un riesgo. Los estudios sobre el río Paraná anticipan una reducción gradual de su caudal ecológico a partir de 2030, lo que podría comprometer la disponibilidad futura de la energía hidroeléctrica que sostendría cualquier proyecto de electrólisis a gran escala (Sosa Benítez, 2022).
Para Paraguay, en suma, el desafío no es solo tecnológico sino de secuencia. Sería decidir qué debe ir primero, si la promesa exportadora del hidrógeno verde o una matriz de consumo interno que realmente la sostenga.
Para sintetizar este panorama desigual, la siguiente tabla reúne datos comparables sobre potencial, estado de desarrollo y principales obstáculos en los países revisados:
Los desafíos estructurales de la transición
Si bien la narrativa institucional suele describir al hidrógeno verde como una solución sin contrapartidas, su implementación real enfrenta barreras estructurales significativas:
- La barrera económica: producir hidrógeno verde sigue siendo entre un 50 % y un 300 % más costoso que producirlo a partir de combustibles fósiles. La brecha se viene achicando (hacia 2030 podría reducirse a poco más de 0.5 USD/kg en algunas zonas de América Latina), pero los costos de los electrolizadores subieron en los últimos años por la inflación y un despliegue más lento de lo esperado, lo que aleja la paridad de precios (GIZ, 2021; IEA, 2025).
- Conflictos socioambientales: la instalación de miles de aerogeneradores y millones de paneles solares requiere un uso intensivo del suelo y del agua (incluida agua desalinizada en zonas áridas), lo que ya provoca disputas territoriales con comunidades rurales e indígenas que denuncian falta de consulta previa. En Río Negro, donde se proyectó el megaproyecto de Fortescue sobre 625.000 hectáreas de tierras fiscales, voceros del Parlamento Mapuche-Tehuelche denunciaron la falta de consulta previa, libre e informada a las comunidades del territorio y advirtieron sobre el riesgo de que la cesión de tierras derive en nuevas exploraciones mineras (ANRed, 2022).
- Transición energética y nuevas dependencias: buena parte de la literatura académica advierte que la transición energética puede reproducir, bajo una etiqueta verde, las lógicas del extractivismo tradicional: la explotación de un recurso regional para satisfacer la demanda de economías industrializadas, sin que ello derive en desarrollo tecnológico ni valor agregado local (Svampa, 2019). La politóloga Kristina Dietz (2023) distingue este “extractivismo verde” del neoextractivismo clásico sobre todo por su discurso de legitimación: se presenta como climáticamente responsable, lo que dificulta que se lo cuestione con los mismos argumentos que al extractivismo tradicional. Otros autores usan directamente el concepto de “colonialismo verde” para describir cómo la transición energética externaliza geográficamente hacia América Latina el trabajo, los recursos naturales y los sumideros de carbono, citando al litio y al hidrógeno verde como ejemplos recurrentes (Dorn, 2022).
- Infraestructura y logística: el hidrógeno es una molécula ligera y volátil. Transportarlo y almacenarlo exige sistemas criogénicos o de alta presión que demandan inversiones multimillonarias en puertos y ductos, una capacidad financiera limitada en buena parte de la región.
Desde esta perspectiva, el verdadero desafío no es únicamente producir hidrógeno verde, sino garantizar que la transición energética genere capacidades locales (patentes, empleo calificado, infraestructura propia) y beneficios sociales verificables, en lugar de limitarse a trasladar los costos ambientales de la producción a los territorios donde se instala (Svampa, 2019; Dietz, 2023).
¿Liderazgo real o nueva dependencia?
Las ventajas naturales de América Latina están sobre la mesa, pero la geografía por sí sola nunca ha garantizado el desarrollo industrial. Según resume Ricardo Puliti, director de Energía del Banco Mundial, la región cuenta con la energía renovable, el espacio y la ambición necesarios, pero todavía necesita una estrategia clara para liderar el hidrógeno verde.
La evidencia reunida aquí sugiere una respuesta matizada a la pregunta que abre este texto: el hidrógeno verde sí representa una oportunidad tecnológica real para la región, respaldada por recursos renovables de clase mundial y una demanda internacional creciente. Pero esa oportunidad no se materializa automáticamente.
Los casos de Chile, Brasil y Colombia muestran que el avance regulatorio y la ejecución de proyectos piloto son posibles, mientras que los de México, Argentina y Paraguay evidencian, cada uno a su manera, cuánto puede frenarse ese proceso por la falta de marcos regulatorios, de condiciones macroeconómicas estables o de una matriz de consumo interno coherente con la promesa exportadora.
El verdadero reto para los gobiernos latinoamericanos, entonces, no será cuántas toneladas de hidrógeno logren embarcar hacia el hemisferio norte, sino su capacidad para desarrollar patentes y tecnología propia, fortalecer cadenas de suministro locales, robustecer sus marcos regulatorios y garantizar que los beneficios de esta transición, como empleo calificado, infraestructura, conocimiento, se queden en la región, en lugar de repetir, con un color distinto, la historia de sus materias primas.
Referencias Bibliográficas
-Agencia de Noticias Redacción. (2022, 24 de junio). Hidrógeno verde: despojo territorial y falso progreso.
-Bloomberg Línea. (2025, 25 de marzo). Hidrógeno verde en Argentina no avanza pese a que los vecinos de la región aceleran inversiones.
-Comisión Económica para América Latina y el Caribe. (2023). La inversión extranjera directa en América Latina y el Caribe 2023.
-Coutsiers, E., Gea, M., & Rodriguez, R. (2026). Evaluación comparativa del desarrollo del hidrógeno verde en Latinoamérica. Avances en Energías Renovables y Medio Ambiente, 29, 429–440.
-Diario Río Negro. (2026, 23 de febrero). El proyecto rionegrino de hidrógeno verde, en letargo hasta nuevo aviso.
-Dietz, K. (2023). ¿Transición energética en Europa, extractivismo verde en América Latina? Nueva Sociedad, (306), 108–120.
-Dorn, F. M. (2022). Green colonialism in Latin America? Towards a new research agenda for the global energy transition. European Review of Latin American and Caribbean Studies, (114), 137–146.
-Foro Económico Mundial. (2021). Fostering effective energy transition 2021: Edition. World Economic Forum.
-Gobierno de Argentina. (2021, 1 de noviembre). Histórico anuncio de inversión en Río Negro para producir hidrógeno verde por 8.400 millones de dólares. Casa Rosada, Presidencia de la Nación.
-H2 Chile. (2025). Estado de los proyectos de hidrógeno en Chile.
-Hernández Téllez, A. (2020). Panorama de la situación energética en América Latina. En Fundación Heinrich Böll (Ed.), Perspectivas en América Latina: A un alto costo – Generación de energía (pp. 9–12). Fundación Heinrich Böll.
-Howarth, R. W., & Jacobson, M. Z. (2021). How green is blue hydrogen? Energy Science & Engineering, 9(10), 1676–1687.
-International Energy Agency. (2021). The future of hydrogen: Seizing today’s opportunities. IEA.
-International Energy Agency. (2022). Global hydrogen review 2022. IEA. https://www.iea.org/reports/global-hydrogen-review-2022
-International Energy Agency. (2024). Global hydrogen review 2024: Latin America in focus. IEA.
-International Energy Agency. (2025). Global hydrogen review 2025. IEA.
-International Renewable Energy Agency. (2022). Global hydrogen trade to meet the 1.5°C climate goal: Part III – Green hydrogen cost and potential. IRENA.
-International Renewable Energy Agency. (2022). Geopolitics of the energy transformation: The hydrogen factor. IRENA.
-Ministerio de Energía de Chile. (2020). Estrategia nacional de hidrógeno verde.
-Montoya, B. (2025). Chile en la encrucijada del hidrógeno verde: 30 grandes proyectos esperan evaluación ambiental en Antofagasta y Magallanes. Mongabay Latam.
-Palacios, A., Cordova-Lizama, A., Castro-Olivera, P. M., & Palacios-Rosas, E. (2022). Hydrogen production in Mexico: State of the art, future perspectives, challenges, and opportunities. International Journal of Hydrogen Energy, 47(48), 30196–30212.
-Riojas González, H. H. (2025). Los colores del hidrógeno, ¿qué significan? Ciencia del Sur.
-Rojas Obregón, A., De Kerpel Ramírez, A., Giarola, S., & García Kerdan, I. (2023). The role of hydrogen in a decarbonised future transport sector: A case study of Mexico. Energy Reports, 9(Suppl. 12), 26–31.
-Senado Federal. (2024, 5 de agosto). Marco legal do hidrogênio de baixo carbono é sancionado. Portal de Notícias do Senado Federal.
-Sosa Benítez, A. (2022, 2 de septiembre). Hidrógeno verde en Paraguay, ¿la carreta delante de los bueyes? Ciencia del Sur.
-Svampa, M. (2019). Las fronteras del neoextractivismo en América Latina: conflictos socioambientales, giro ecoterritorial y nuevas dependencias. CALAS.
-Wyczykier, G. (2022). Senderos de la transición energética: el hidrógeno verde en la era del cambio climático. Revista Temas Sociológicos, (31), 453–484.
¿Qué te pareció este artículo?

Héctor Hugo Riojas González
Profesor investigador de la Universidad Politécnica de Victoria, Tamaulipas, México. Ingeniero industrial (1998) y magíster en ingeniería (2002) por la Universidad de Guadalajara. Obtuvo su doctorado en ciencias por la Universidad Alcalá (2005) y el doctorado en el Instituto Tecnológico de Sonora (2011). Ha impartido conferencias y cursos de especialización en universidades de España y México. Es autor de varias publicaciones y artículos, participaciones en congresos científicos y ponencias en diversos lugares.
Su actividad académica docente se ha centrado fundamentalmente en el área de proyectos y la biotecnología, habiendo sido responsable de muy diversas asignaturas y dirigido varios proyectos de tesinas y tesis a nivel de posgrado. También ha sido consultor y asesor por más de siete años de experiencia en el ámbito industrial, tanto en tratamientos de aguas industriales como en aguas residuales, atendiendo a un centenar de empresas en todo el país. Su actividad investigadora se enmarca en el área de la producción de biodiésel y la creación de nuevas energías a través de la aplicación de la biotecnología.
- Héctor Hugo Riojas González